Konaklama Vergisi Hesaplama Aracı Nedir?
Bu araç; otel, motel, tatil köyü, pansiyon, apart otel, misafirhane, kamping ve benzeri konaklama tesislerinde sunulan geceleme hizmeti üzerinden alınan konaklama vergisini ve buna ek olarak hesaplanan KDV’yi, güncel resmî oranlara göre hesaplar:
- Konaklama Vergisi ve KDV: Giriş tarihi ve gece sayısına göre —gerekirse gece bazında farklı oran uygulayarak— toplam konaklama vergisini, KDV’yi ve misafirin ödeyeceği genel toplamı hesaplar.
- %1 / %2 Oran Karşılaştırması: Aynı bedel için standart %2 oranla 2026’da geçici olarak uygulanan %1 oranını karşılaştırıp tasarrufu gösterir.
Konaklama Vergisi Nedir?
Konaklama vergisi, 7194 sayılı Kanun’un 52. maddesiyle 6802 sayılı Gider Vergileri Kanunu’na eklenen 34. madde ile düzenlenen ve 1 Ocak 2023 tarihinden itibaren yürürlükte olan dolaylı bir tüketim vergisidir. Verginin mükellefi konaklama tesisini işleten gerçek veya tüzel kişidir; ancak verginin ekonomik yükünü fatura üzerinden misafir taşır.
Konaklama Vergisi Oranı Kaçtır?
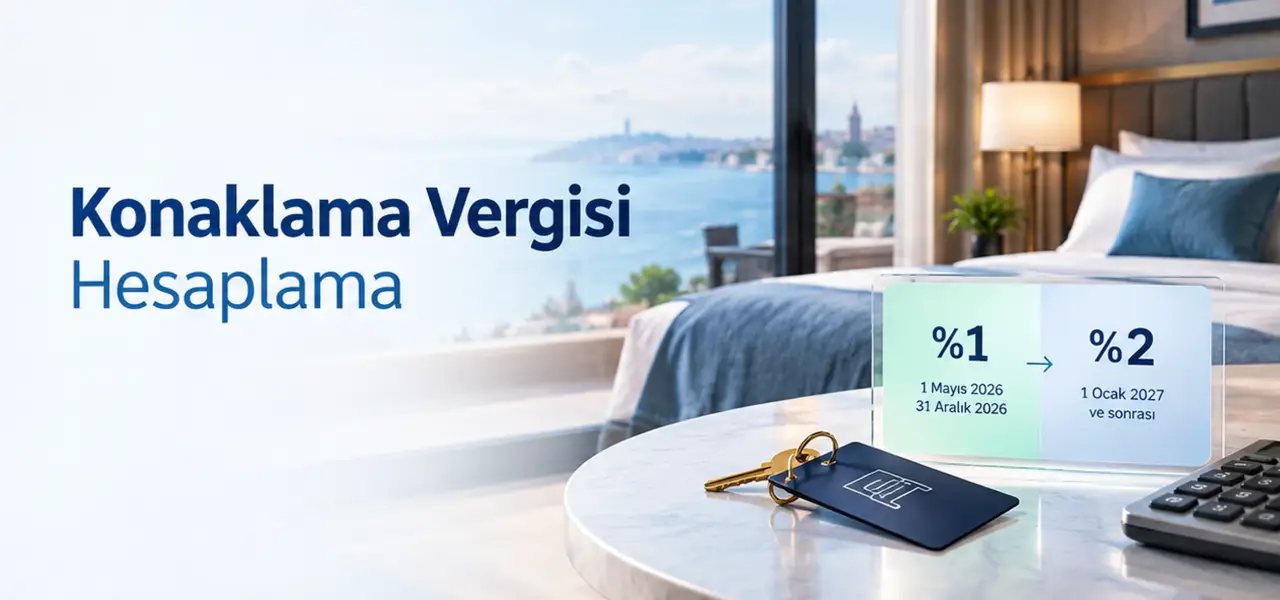
Kanunda öngörülen standart oran %2‘dir. Ancak 11263 sayılı Cumhurbaşkanı Kararı ile 1 Mayıs 2026 – 31 Aralık 2026 tarihleri arasında (her iki tarih dahil) oran geçici olarak %1‘e indirilmiştir. Aksi yönde yeni bir karar yayımlanmadığı sürece, 1 Ocak 2027 itibarıyla oran yeniden %2’ye dönecektir.
| Dönem | Oran |
|---|---|
| 1 Ocak 2023 – 30 Nisan 2026 | %2 |
| 1 Mayıs 2026 – 31 Aralık 2026 | %1 (geçici) |
| 1 Ocak 2027 ve sonrası (aksi karar yoksa) | %2 |
Konaklama Vergisi Nasıl Hesaplanır?
Verginin matrahı, geceleme bedeli ile bu hizmetle birlikte tesis bünyesinde sunulan diğer tüm hizmetlerin (kahvaltı, yeme-içme, aktivite, eğlence, havuz, spa, garaj, ulaşım gibi) KDV hariç toplam bedelidir. Geceleme bedeline dahil olmaksızın ayrıca satılan alkollü içecekler matraha dahil edilmez.
Örnek Hesaplama
| Kalem | Tutar |
|---|---|
| Gecelik Bedel (KDV Hariç) | 5.000 TL |
| Konaklama Vergisi (2026, %1 dönemi) | 50 TL |
| KDV (%10) | 500 TL |
| Misafirin Ödeyeceği Toplam | 5.550 TL |
Konaklama Vergisi KDV Matrahına Dahil Edilir mi?
KDV Dahil Bir Tutardan Nasıl Hesaplanır?
Elinizdeki tutar KDV dahilse, önce KDV hariç bedeli bulmanız gerekir:
Örneğin KDV dahil 11.000 TL’lik bir tutarın %10 KDV ile hariç bedeli 11.000 ÷ 1,10 = 10.000 TL’dir; konaklama vergisi bu 10.000 TL üzerinden hesaplanır.
Konaklamanız Oran Değişikliği Tarihini Kapsıyorsa Ne Olur?
1 Mayıs 2026 tarihini kapsayan bir konaklamada (ör. 28 Nisan – 3 Mayıs 2026 arası), her gece kendi tarihinde yürürlükte olan orana tabidir; konaklamanın tamamına tek bir oran uygulanmaz. Bu durumda geceler ayrıştırılarak hesaplama yapılır.
Örnek: Geçiş Dönemini Kapsayan Konaklama
| Gece | Tarih | Uygulanan Oran |
|---|---|---|
| 1 | 28 Nisan 2026 | %2 |
| 2 | 29 Nisan 2026 | %2 |
| 3 | 30 Nisan 2026 | %2 |
| 4 | 1 Mayıs 2026 | %1 |
| 5 | 2 Mayıs 2026 | %1 |
Gecelik bedelin 5.000 TL olduğu bu örnekte toplam konaklama vergisi, 3 gece × 5.000 × %2 (300 TL) ile 2 gece × 5.000 × %1 (50 TL) toplamı olan 350 TL‘dir; tek bir orana göre (ör. tamamı %2 kabul edilerek 500 TL) hesaplamak hatalı sonuç verir.
Konaklama Vergisi Beyanı Nasıl Yapılır?
Vergilendirme dönemi, faaliyette bulunulan takvim yılının birer aylık dönemleridir. Her döneme ait konaklama vergisi, dönemi takip eden ayın 26. günü akşamına kadar KDV yönünden bağlı olunan vergi dairesine (KDV mükellefiyeti bulunmayanlarca tesisin bulunduğu yer vergi dairesine) beyan edilir. Konaklama vergisi, ayrı bir beyanname ile değil, KDV beyannamesi bünyesinde beyan edilir.
Sıkça Sorulan Sorular
Konaklama vergisini kim öder?
Verginin mükellefi (yani beyan ve ödemekle yükümlü olan) konaklama tesisini işleten kişi veya kuruluştur — misafir değil. Ancak vergi faturaya yansıtıldığı için ekonomik yükü fiilen misafir taşır. Satış bir acente üzerinden yapılsa bile mükellef yine hizmeti sunan konaklama tesisidir.
Her şey dahil (all-inclusive) otellerde vergi nasıl hesaplanır?
Her şey dahil sistemde geceleme ile diğer hizmetleri (yeme-içme, aktivite vb.) ayrıştırmak mümkün olmadığından, misafirden alınan toplam bedelin KDV hariç tutarı üzerinden konaklama vergisi hesaplanır.
Öğrenci yurtları veya kamu misafirhaneleri de bu vergiye tabi mi?
Kanunda bazı istisnalar öngörülmüştür (ör. öğrenci yurdu, pansiyon ve kamplarda öğrencilere verilen barınma hizmetleri, diplomatik temsilcilikler adına yapılan konaklamalar gibi). İstisna kapsamına giren spesifik bir durumunuz varsa mali müşavirinize danışmanız önerilir.
Konaklama vergisi işletme için gider midir?
Konaklama tesisi açısından tahsil edilip beyan edilen bu vergi bir aracı tahsilat niteliğindedir, tesisin geliri sayılmaz. Hizmeti alan (konaklayan) bir işletme açısından ise faturada gösterilen konaklama vergisi KDV gibi indirim konusu yapılamaz; genellikle gider olarak dikkate alınır.
Aracın sonuçları resmî fatura yerine geçer mi?
Hayır. Bu araç bilgilendirme ve ön hesaplama amaçlıdır. Resmî fatura düzenleme ve beyanname süreçlerinde Konaklama Vergisi Uygulama Genel Tebliği ile mali müşavirinizin görüşü esas alınmalıdır.
Resmî Kaynaklar ve Faydalı Bağlantılar
- Gelir İdaresi Başkanlığı (GİB) Resmî Web Sitesi
- 7194 Sayılı Kanun ve 6802 Sayılı Gider Vergileri Kanunu (mevzuat.gov.tr)
- T.C. Resmî Gazete
Kaynakça
- [1] T.C. Resmî Mevzuat. “7194 Sayılı Kanun, Madde 52 — 6802 Sayılı Gider Vergileri Kanunu’na Eklenen Madde 34 (Konaklama Vergisi).” mevzuat.gov.tr (Erişim: Eylül 2026).
- [2] T.C. Cumhurbaşkanlığı. “11263 Sayılı Cumhurbaşkanı Kararı — Konaklama Vergisi Oranının Geçici Olarak %1’e İndirilmesi (1 Mayıs 2026 – 31 Aralık 2026).” Resmî Gazete (Erişim: Eylül 2026).
- [3] T.C. Hazine ve Maliye Bakanlığı. “Konaklama Vergisi Uygulama Genel Tebliği.” Resmî Gazete.